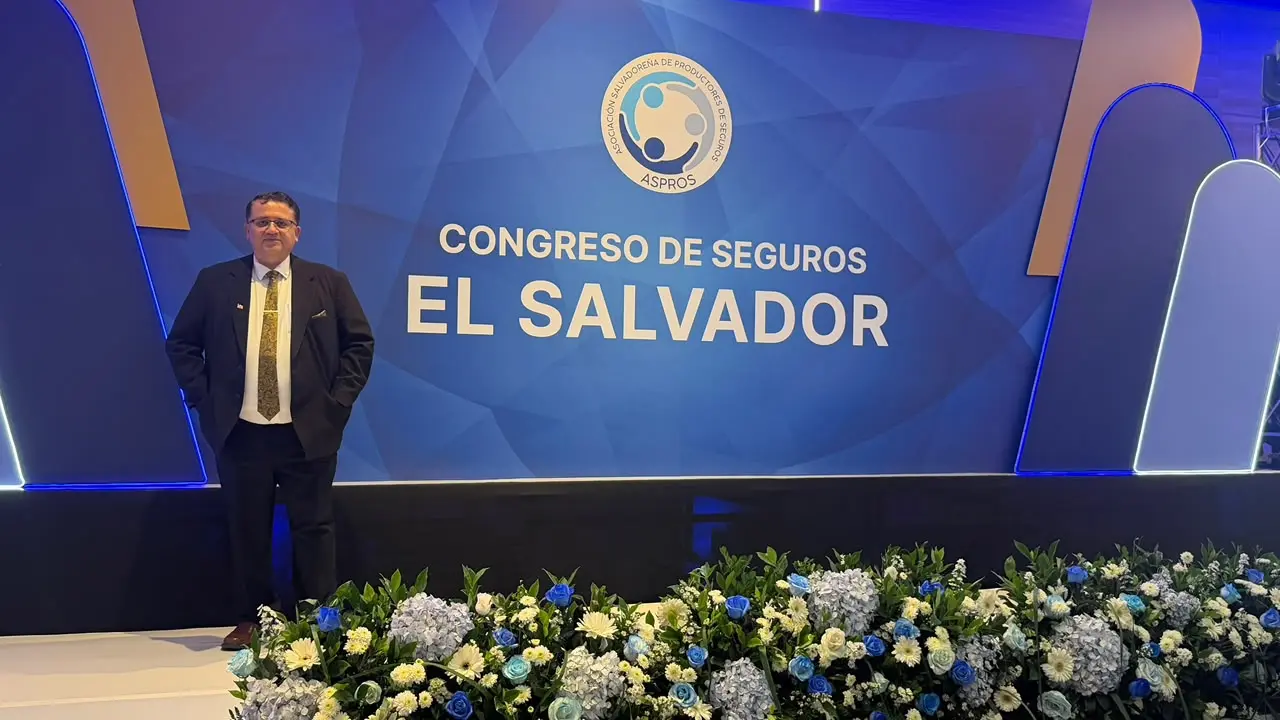


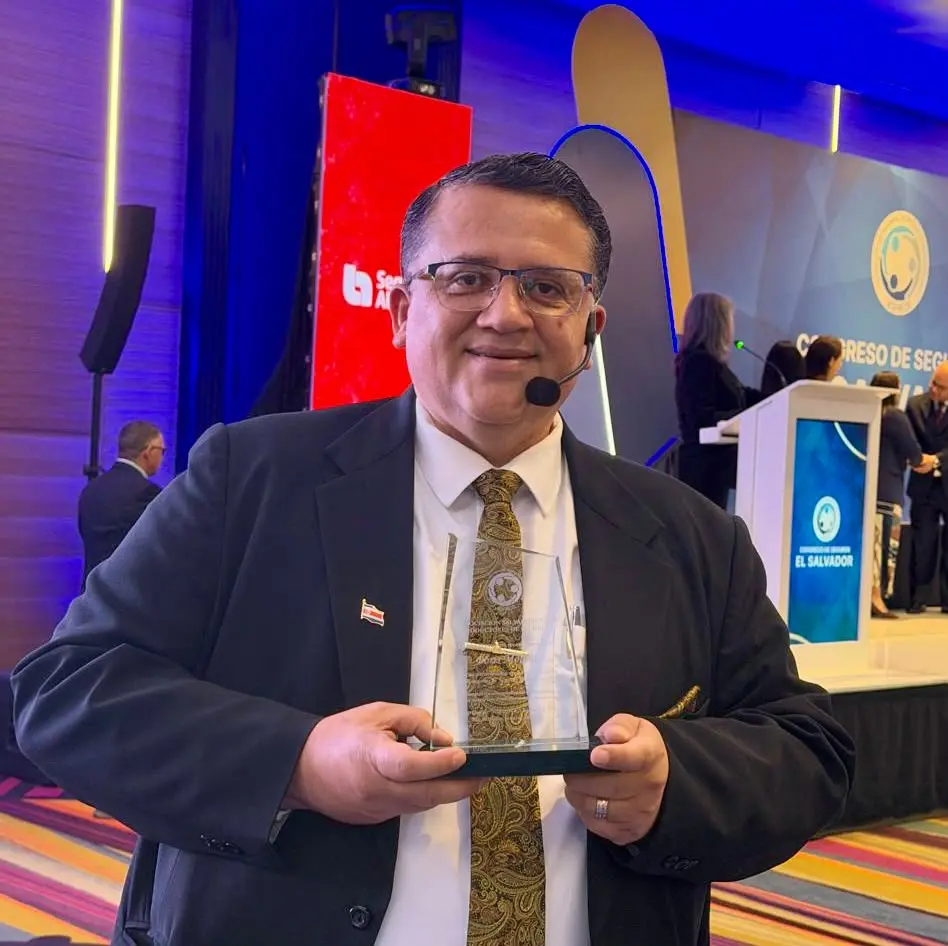
El abogado costarricense Boris Molina Acevedo llevó al Congreso de Seguros ASPROS 2026, en El Salvador, una propuesta centrada en el trabajo que debe hacerse antes de que ocurra un siniestro: conocer el riesgo, contratar una cobertura adecuada y conservar la documentación que permitirá sustentar un reclamo.
Su conferencia, titulada “Haga un buen aseguramiento, y tendrá un buen reclamo”, formó parte de la jornada del viernes 2 de octubre. La agenda oficial la ubicó a las 2 p. m. dentro del encuentro organizado por la Asociación Salvadoreña de Productores de Seguros, celebrado los días 1 y 2 de octubre.
En la presentación, Molina vinculó la calidad de un reclamo con decisiones anteriores al daño: qué actividad se declaró, cuánto se aseguró, cuáles exclusiones se explicaron y si la póliza, sus modificaciones y los pagos quedaron debidamente respaldados.
Cinco pasos para preparar un reclamo de seguros
El expositor ordenó el proceso en cinco etapas, desde la identificación del riesgo hasta la preparación del expediente de reclamación:
- Identificar el riesgo: conocer qué puede ocurrir y cuál sería su impacto.
- Asegurar adecuadamente: revisar coberturas, límites y condiciones de la póliza.
- Administrar la póliza: mantener al día su vigencia, los pagos y las actualizaciones necesarias.
- Gestionar el siniestro: actuar oportunamente, documentar lo ocurrido y seguir los procedimientos aplicables.
- Preparar un buen reclamo: presentar un expediente claro, completo y sustentado.
La propuesta no se limitó a completar formularios después de un accidente. El material destacó la importancia de conocer las condiciones del seguro, cumplirlas, conservar pruebas y dar seguimiento a cada etapa.

Cuando la póliza no refleja el riesgo real
Para desarrollar esas ideas, Molina incorporó ejercicios con situaciones hipotéticas. Uno planteó el caso de un vehículo asegurado para uso particular que se utiliza diariamente para transporte remunerado; otro, una bodega cuyo inventario supera la suma asegurada.
Estos ejemplos pusieron sobre la mesa la necesidad de revisar si el uso declarado y los montos contratados corresponden con la realidad. En el ejercicio de la bodega, la póliza incluía una regla proporcional, por lo que la diferencia entre el valor del inventario y la suma asegurada era un elemento central para analizar el reclamo.
También se abordaron cambios en la actividad de un negocio, renovaciones sin actualización de valores, modificaciones de cobertura y gastos de defensa que, según las condiciones del contrato utilizado en el ejercicio, podían consumir parte del límite de responsabilidad civil.
La presentación invitó a examinar esos elementos antes de atribuir responsabilidades, en lugar de asumir que todos los seguros cubren de la misma manera cualquier pérdida.
La asesoría y los pagos deben dejar rastro
Otro eje fue la documentación del trabajo del intermediario. Entre las preguntas propuestas figuraron si se visitó el riesgo, se revisó el inventario, se recomendó actualizar la cobertura, se explicaron las exclusiones y se comprobaron las modificaciones de la póliza.
La pregunta que acompañó ese ejercicio fue “¿Dónde consta?”. El material diferenció entre haber brindado una recomendación y poder demostrar que se hizo, así como entre comunicar verbalmente un cambio y contar con evidencia de esa comunicación.
En los ejercicios sobre primas, la revisión incluyó cuándo pagó el cliente, quién recibió el dinero, qué comprobante existe y cuándo correspondía trasladarlo. Molina incorporó, además, referencias a jurisprudencia de Costa Rica, Guatemala, Honduras, Panamá y El Salvador para discutir situaciones de intermediación, vigencia y comunicación de cambios.
El cierre propuso construir un expediente que conecte el riesgo real con la suma asegurada, las coberturas y exclusiones explicadas, la asesoría documentada, la póliza vigente y las pruebas del reclamo.
“El siniestro revela la calidad del trabajo que hicimos antes”, señala la diapositiva final de la ponencia.
Esta nota se elaboró con la presentación de la conferencia y la agenda oficial facilitadas a Acontecer.co.cr. Los casos hipotéticos mencionados corresponden a ejercicios del expositor; sus condiciones no son reglas universales para todas las pólizas.