

Entrevista de Carlos Valencia | ACONTECER CR
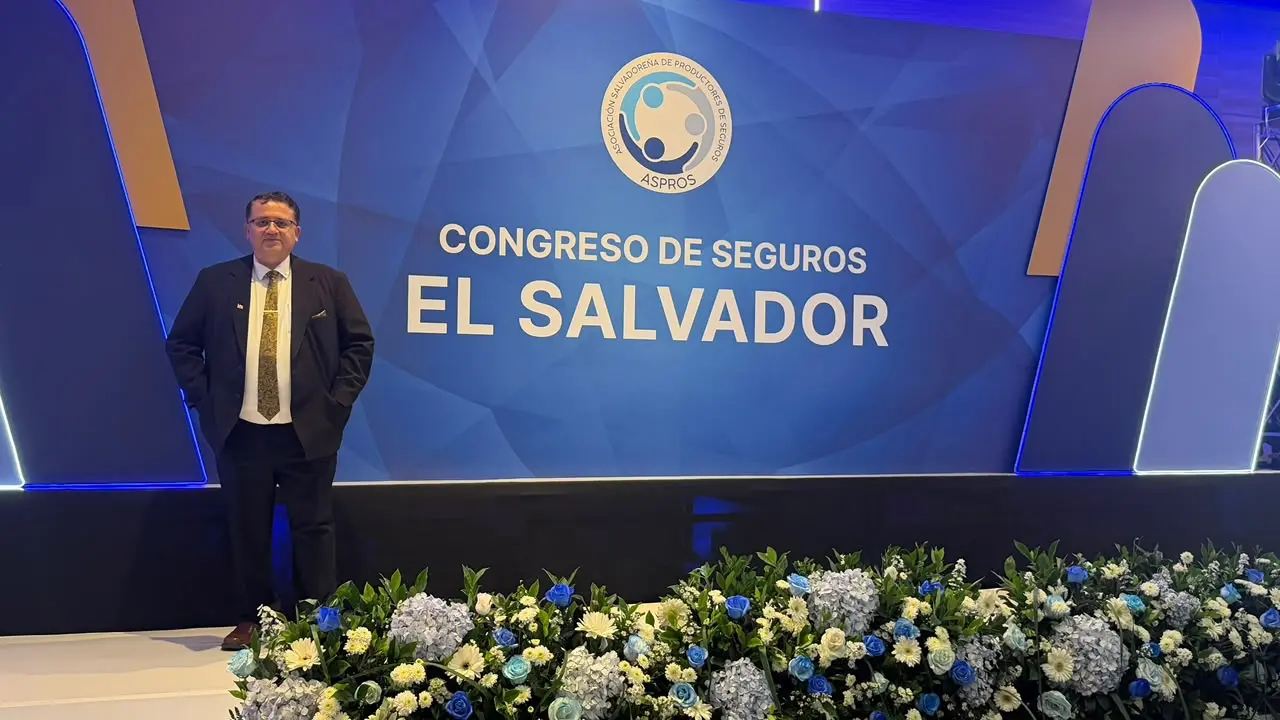
El abogado costarricense Boris Molina Acevedo participó en el Congreso de Seguros El Salvador 2026, un encuentro dirigido principalmente a intermediarios de seguros —agentes y corredores—, con participación y patrocinio de aseguradoras. Su ponencia oficial abordó los errores más frecuentes que pueden comprometer la efectividad de una póliza y la defensa de un reclamo. Además, el jueves moderó el Panel de Gerentes de Aseguradoras, intervención que, al igual que su exposición, fue ampliamente valorada por los asistentes.
Carlos Valencia: ¿Cuál fue el eje central de su participación en el Congreso de Seguros El Salvador 2026?
Boris Molina Acevedo: El mensaje principal fue muy concreto: un buen reclamo no se construye cuando ocurre el siniestro, sino desde el momento en que se identifica el riesgo y se estructura correctamente el aseguramiento. El Congreso estaba dirigido a intermediarios de seguros, agentes y corredores, con una participación muy importante de las propias aseguradoras. Por eso mi ponencia se concentró en la responsabilidad profesional que tienen quienes asesoran, intermedian, emiten y administran una póliza. Son ellos quienes deben conocer el riesgo, recomendar coberturas adecuadas, documentar correctamente las decisiones y mantener vigente la protección contratada.
Carlos Valencia: En su exposición se habló de errores de aseguramiento. ¿Qué quiso destacar?

Boris Molina Acevedo: Que muchos problemas que aparecen al momento de un siniestro tuvieron su origen mucho antes. Una suma asegurada insuficiente, una actividad mal descrita, una cobertura omitida, una exclusión que no fue debidamente explicada, un endoso que no se comunicó o una renovación mal gestionada pueden terminar afectando seriamente un reclamo. Y aquí hay que ser claros: no se trata de trasladar al asegurado la carga técnica de detectar esos errores. El asegurado acude precisamente a un agente, corredor o aseguradora porque necesita asesoría especializada. Quien ejerce esa función profesional debe procurar que el aseguramiento responda realmente al riesgo que se pretende cubrir.
Carlos Valencia: ¿Cuál es entonces la principal obligación del intermediario?
Boris Molina Acevedo: Conocer y documentar. El intermediario debe identificar el riesgo real, verificar la actividad, revisar valores, límites, exclusiones, endosos y condiciones de vigencia; debe formular recomendaciones oportunas y dejar evidencia de ellas. No basta con decir “yo se lo expliqué” o “yo lo advertí”. En materia de seguros, una actuación profesional sólida exige trazabilidad. La frase que utilicé en el Congreso fue muy sencilla: “lo hice” no es lo mismo que “puedo probar que lo hice”.
Carlos Valencia: ¿Y qué papel corresponde a las aseguradoras?
Boris Molina Acevedo: También tienen una responsabilidad esencial. La aseguradora participa en la emisión de la póliza, en la definición y aplicación de coberturas, condiciones, exclusiones, endosos y procedimientos de administración del contrato. Un buen aseguramiento requiere coordinación entre intermediario y aseguradora. Cuando existen errores, demoras o inconsistencias internas, no es razonable convertir al asegurado en quien deba soportar automáticamente las consecuencias de fallas técnicas o administrativas ajenas a su esfera de control.
Carlos Valencia: Usted utilizó varios casos prácticos y jurisprudencia regional. ¿Por qué ese enfoque?
Boris Molina Acevedo: Porque permite comprender que estos no son problemas teóricos. Analizamos situaciones vinculadas con seguros de automóvil, incendio, responsabilidad civil, vida y salud, renovación de pólizas, pago de primas, endosos y actuación de agentes y corredores. También revisamos decisiones judiciales de distintos países de la región para mostrar cómo los tribunales examinan la conducta de los intermediarios y aseguradoras, la comunicación al asegurado, la diligencia profesional y la trazabilidad de cada actuación.
Carlos Valencia: El jueves usted también moderó el Panel de Gerentes de Aseguradoras. ¿Cómo valora esa experiencia?
Boris Molina Acevedo: Fue una experiencia extraordinaria. El panel reunió a gerentes del sector asegurador y permitió contrastar, desde la perspectiva empresarial y técnica, muchos de los temas discutidos durante el Congreso. Mi función fue conducir la conversación, ordenar los distintos enfoques y procurar que el diálogo fuera útil para los intermediarios presentes. La respuesta del público fue muy positiva. Recibí muchos comentarios favorables sobre la dinámica del panel y sobre la forma en que se lograron plantear preguntas directas y temas que realmente interesan al sector.
Carlos Valencia: ¿La reacción fue similar frente a su ponencia oficial?
Boris Molina Acevedo: Sí. La ponencia fue también muy bien recibida. Creo que ayudó el hecho de presentar la materia de una forma práctica y visual, mediante casos, preguntas, dinámicas y ejemplos jurisprudenciales. El objetivo no era simplemente explicar normas, sino provocar una reflexión profesional: ¿qué debió hacerse antes del siniestro para evitar el problema? ¿Qué documento debió existir? ¿Qué recomendación debió quedar acreditada? ¿Qué error podía prevenirse?
Carlos Valencia: ¿Con qué idea le gustaría que se quedaran los intermediarios que asistieron?
Boris Molina Acevedo: Con que el verdadero valor del intermediario no aparece solamente cuando hay que tramitar un reclamo, sino mucho antes, cuando se diseña y administra correctamente la protección del cliente. Un expediente profesionalmente defendible debe reflejar el riesgo real, una suma sustentada, coberturas y exclusiones explicadas, recomendaciones documentadas, póliza y endosos correctamente administrados, prima y vigencia controladas y, cuando ocurra el siniestro, un reclamo sustentado en hechos, cobertura, causalidad y cuantía. El siniestro termina revelando la calidad del trabajo que hicimos antes.


